


Запускаем умную антифрод-систему. Опыт АО «Свой Банк»
Вопрос настройки и запуска эффективной работы по антифрод-направлению является актуальным для большинства, если не всех действующих кредитных организаций. Банки, выстраивая ежедневное взаимодействие с клиентами через диджитал-каналы, должны уметь оперативно оценить и удостовериться по каждой транзакции (особенно в момент до её подтверждения и проведения), кто в действительности в этот момент находится на «той стороне» и отдаёт распоряжение банку в осуществлении операции по счёту — клиент или мошенник.
Если топ-менеджмент серьёзно задумывается о развитии банковского бизнеса в розничном сегменте, запуске в онлайне новых видов банковских продуктов и услуг для физических лиц, ему крайне важно заранее максимально обезопасить банк от фродовых кейсов и самостоятельно научиться управлять этим риском. Интуитивная настройка антифрода через «ручное» («полуручное») рассмотрение потенциально мошеннических операций без применения технологий и «умных» антифрод-систем — это трудоёмко, сложно и, как показывает практика, недостаточно эффективно. Очевидно, что при её реализации последствия могут быть катастрофическими как для самого банка, так и для его клиентов, учитывая открытую статистику рынка о ежегодном приросте объёмов списаний со счетов клиентов усилиями мошенников.
Сейчас к вопросам борьбы с мошенничеством активно подключается и регулятор. Банком России сформирована нормативно-правовая база и стандарты по ряду направлений в области противодействия мошенничеству. Создание Банком России ФинЦЕРТ и на его базе системы информационного обмена между банками и другими участниками финансового рынка, правоохранительными органами, провайдерами и операторами связи, системными интеграторами, разработчиками антивирусного программного обеспечения и другими компаниями, работающими в сфере информационной безопасности, обеспечивает банки актуальной информацией о выявленных на рынке угрозах, в том числе о мошенничестве, и совершённых атаках. Поэтому банку как минимум нужно включиться в информационный обмен с ФинЦЕРТ. Однако использование только этого инструмента для мониторинга и борьбы с фродом недостаточно.
Почему же банку важно комплексно подходить к запуску процедур фрод-мониторинга и выстраивать умную систему транзакционного антифрода (УСТАФ), в основе которой лежат технологии:
- Гарантии надёжности для клиентов. Противодействуя мошенникам, банк сможет гарантировать своим действующим и новым клиентам качество проводимых расчётов, а именно их надёжность и безопасность;
- Минимизация фродовых потерь самого банка. Банк будет способен минимизировать потенциальные фродовые потери по проводимым транзакциям и тем самым достигать ключевых стратегических показателей деятельности и текущего бизнес-плана;
- Реагирование на фродовые «инновации и новые тренды». Методы, к которым прибегают мошенники, с каждым разом становятся всё изощреннее и сложнее. Систему транзакционного антифрода банку следует развивать, чтобы уметь противостоять любой фродовой логике, а также излюбленной ими методам социальной инженерии и др.;
- Возможность настройки собственных антифрод-правил и управление ими. В основе УСТАФ лежат риск-правила/триггеры, указывающие на признаки фрода по транзакции. При срабатывании преднастроенных антифрод-правил операции должны приостанавливаться, инциденты — разбираться до подтверждения отсутствия признаков мошенничества. Состав правил может быть общим, а может калиброваться относительно различных клиентских профилей и участников расчётов, объёмов транзакций, геолокации и выбранного времени для перевода и т. д.
С ЧЕГО НАЧАЛИ МЫ
«Свой Банк» является молодым представителем известного и зарекомендовавшего себя на рынке финтех-холдинга IDFEurasia. Сейчас банк переживает новую историческую веху своего развития и трансформации традиционной бизнес-модели в современный технологичный цифровой банк, обеспечивающий предоставление своим клиентам весь спектр банковских продуктов и услуг в диджитал-канале. В числе ключевых стратегических целей, стоящих перед командой топ-менеджмента, активное развитие розничного бизнеса. Поэтому задача по определению контуров УСТАФ и запуску антифрод-системы согласно задуманной дорожной карте является для банка жизненно важной.
Наша рабочая «дорожная» карта включает описание конкретных этапов построения УСТАФ и их временные границы с конкретными сроками реализации. Вместе с ней при построении антифрод-системы банку также важно было:
- определить ответственного топ-менеджера и/или внутреннее подразделение, в чьей зоне ответственности будут вопросы УСТАФ;
- силами собственной команды или привлечённых независимых экспертов провести ревью (обследование) действующей системы мониторинга противодействия мошенничеству, а также проанализировать лучшие практики рынка в отношении организации УСТАФ;
- подготовить подробные бизнес-требования по развитию антифрод-технологий, условия альтернативного выбора между тем, будет это собственное ИT-решение или некий «коробочный» или кастомизированный продукт УСТАФ от стороннего вендора;
- оценить возможность использования внешних антифрод-правил, в том числе предлагаемых рынком, в том числе внешним процессингом (при осуществлении расчётов с участием внешнего процессинга), преднастроенных правил в системах, предлагаемых поставщиками или независимыми консультантами;
- разработать собственные базовые антифрод-правила для различных типов клиентов и участников расчётов, а также понять все возможные варианты по действиям банка при их срабатывании;
- определить состав оценочных параметров (показателей) успешности в отношении УСТАФ и др.
По понятным причинам нам не пришлось долго объяснять руководству банка в отношении необходимости реализации дорожной карты и включении инвестиций в бизнес-план банка для развития действующей системы антифрода.
КТО НЕСЁТ ОТВЕТСТВЕННОСТЬ?
На начальном этапе необходимо определить внутреннее подразделение, в чьей зоне ответственности будет дальнейшее развитие УСТАФ. Если обобщить сложившуюся банковскую практику, то полномочия в направлении антифрода в структуре банков относятся к деятельности (ниже приводим альтернативные варианты, действующие на рынке) следующих структур.
- Службы безопасности (СБ). С одной стороны, это логично, ведь основной задачей подразделения как раз является выявление и работа с фродом. Сотрудники СБ глубоко знают, по каким признакам можно идентифицировать мошенников и какие источники данных для этого можно использовать. С другой стороны, не секрет, что СБ не всегда фокусируются (в силу специфики основной деятельности) на разработке риск-правил и аналитики транзакционной активности клиентов.
- Подразделения по информационной безопасности. Часто в банках антифродом занимается именно это подразделение, которое понимает «природу» фродовой транзакции и может компетентно среагировать на возникший инцидент.
- Службы управления рисками (СУР), которая может оперативно разработать основные риск-правила на базе лучших рыночных практик и требований законодательства, нормативно-правовых актов Банка России, рекомендаций платёжной системы и других участников платёжной системы. Антифрод может включаться в качестве одного из подвидов операционного риска, управление которым также, как правило, входит в функциональные обязанности СУР.
- Подразделение розничного бизнеса, что видится не самым удачным решением, так как здесь может возникать прямой конфликт интересов, учитывая, что основной целью бизнеса выступает привлечение клиентской базы и выполнение бизнес-показателей по наращиванию объёмов предоставленных клиентам продуктов и услуг.
- Специально сформированного подразделения в оргструктуре банка (антифрод-центра, подразделения по противодействию транзакционному мошенничеству и т. д.), независимого в своей работе от других подразделений. Как правило, такой модели в оргструктуре придерживаются крупные банки и средние банки, входящие в банковские группы.
В «Своём Банке» после ряда внутренних обсуждений подразделением, отвечающим за развитие антифрод-системы, стал департамент управления рисками во главе с Chief Risk Officer (CRO). Была достигнута договорённость о создании в организационной структуре банка транзакционного антифрод-центра, обеспечивающего непрерывную аналитику и разбор транзакций в режиме 24/7.
НЕПРОСТОЙ ВЫБОР. ЧТО ЛУЧШЕ?
Концептуальный вопрос в отношении состава технологий, используемых в задачах транзакционного антифрода, на который банку крайне важно получить ответ, оценив все «за» и «против». Как правило, выбор сводится к двум альтернативным вариантам — вести разработку ПО собственными силами или обратиться к поставщикам уже за готовым решением. Когда «Свой Банк» делал такой выбор, то учитывались параметры, которые мы свели в отдельную таблицу (см. Таблица).
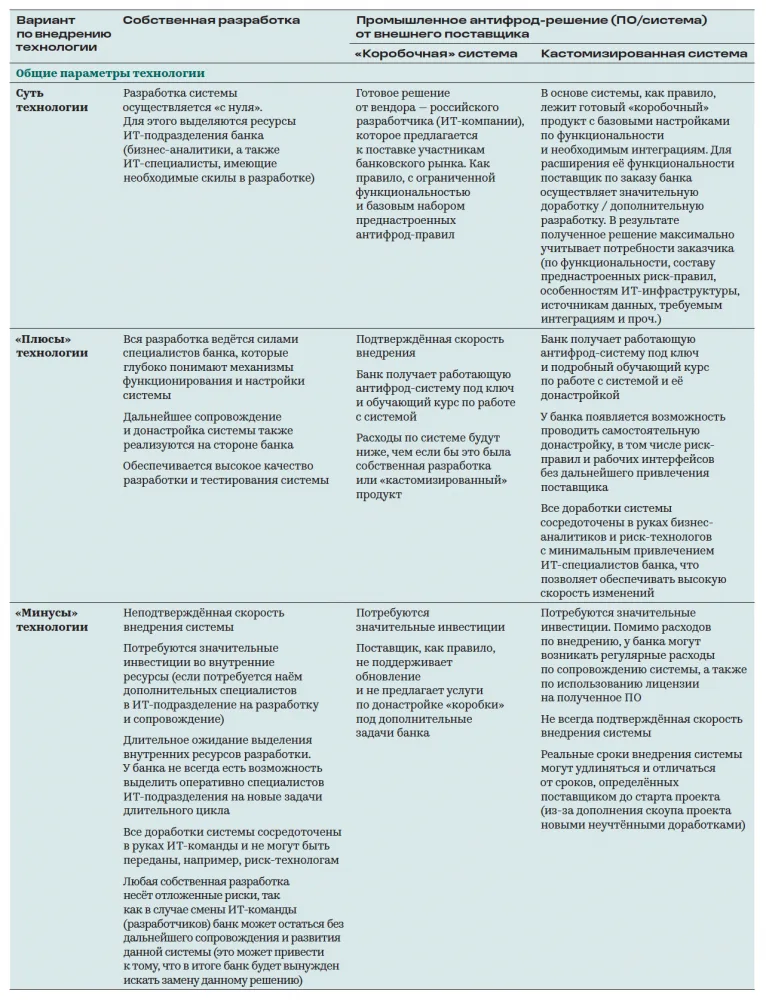
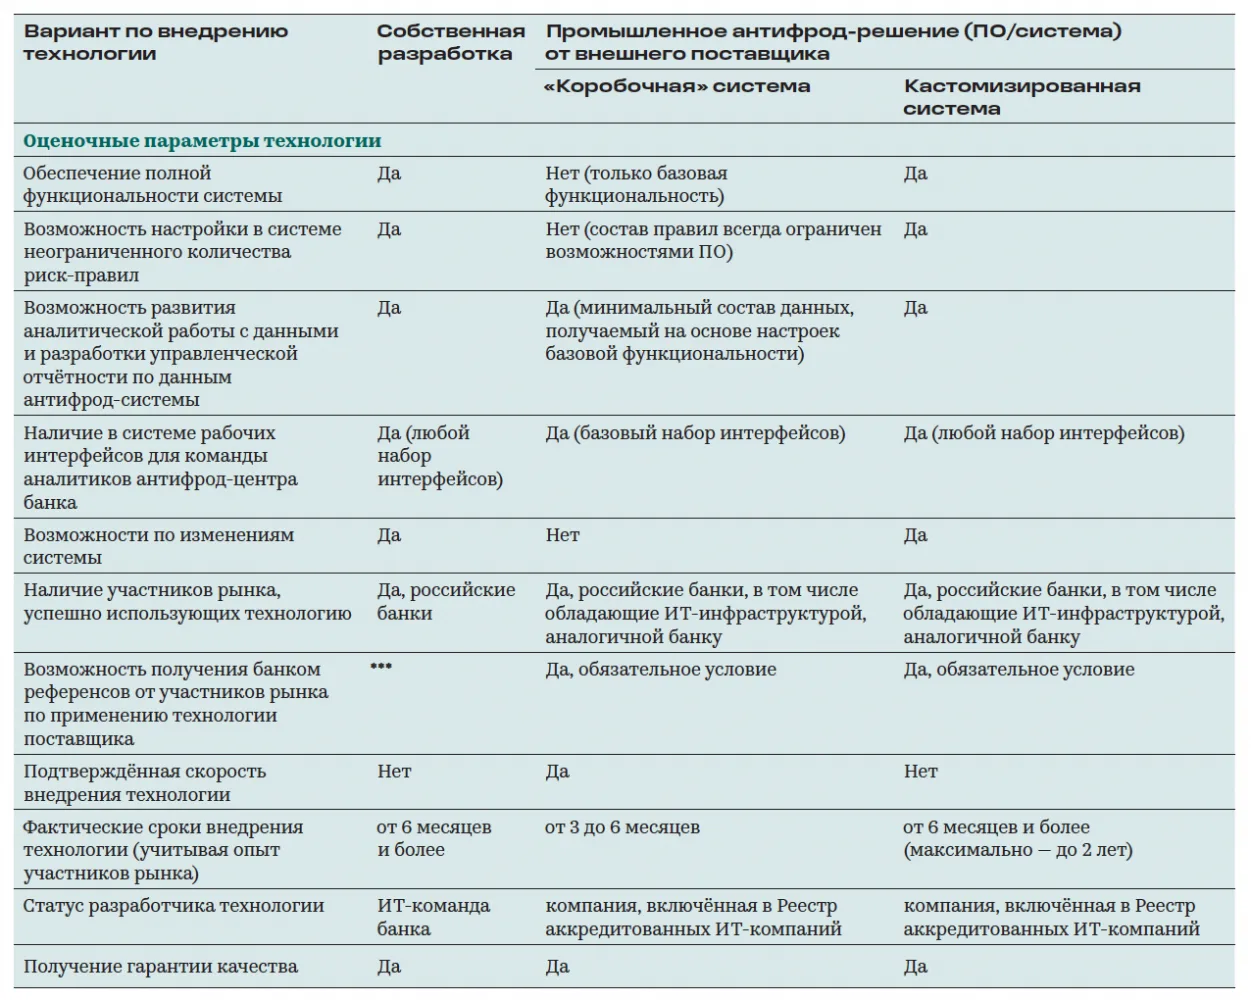
Таблица. Параметры, учитываемые при выборе варианта разработки ПО: собственными силами или от поставщиков.
Обобщая эти параметры, могу отметить, что при выборе антифрод-системы нами оценивались, прежде всего, следующие: функциональность, стоимость, конфигурация, возможность внесения изменений собственными силами.
Выстраивание системы фрод-мониторинга с нуля, несомненно, сложный многоэтапный процесс, в котором важна синергия усилий всех участников процесса для минимизации потерь банка по фродовым кейсам. И сегодня «Свой Банк» успешно справляется с этой задачей.