


Подводные камни и прозрачная водная гладь. Контроль операций цифрового рубля
Цифровые валюты центральных банков — новый финансовый инструмент, позволяющий, в частности, реализовать концепцию, при которой мониторинг за движением денежных средств, в том числе бюджетных, упрощается для государства. Но не всё так просто — даже если контроль осуществляет единый орган, то, конечно же, не стоит рассматривать такую систему как изолированную от прочих финансовых инструментов и форм валюты.
Банк России одним из первых национальных банков в мире озаботился вопросом реализации новой формы национальной валюты и платформы, позволяющей с этой формой денежных средств работать. При этом цифровой рубль полностью оперируется Банком России: эмиссия, осуществление операций, контрольные функции и т. д.
Платформа цифрового рубля имеет следующие характерные черты:
- обеспечение конвертируемости и быстрых переводов из одной формы денег в другую;
- привычные каналы обслуживания и отсутствие прямого взаимодействия с клиентами, осуществляющими операции;
- наличие инструментов, предоставляющих новые возможности для граждан.
Все эти составляющие положительно влияют на доступность и функционал технологической платформы, но в то же время усложняют контрольные функции оператора и влияют на риски использования платформы в противоправных целях.
Благо этот вопрос также «в объективе» оператора цифрового рубля. Законодательство устанавливает обязанности Банка России как в отношении процедур борьбы с мошенничеством, так и в рамках противолегализационных норм.
Есть одно но — с кредитной организации (финансового посредника) требований также никто не снимает. Их ничуть не меньше, чем у Центрального банка, а с учётом особенностей реализации платформы цифрового рубля для минимизации рисков, выстраивания процессов и реализации отчётности могут потребоваться существенные ресурсы — как человеческие, так и вложения капитала.
Прежде всего, счёт цифрового рубля — это не классический банковский счёт, и движения денежных средств по нему, за редким исключением, не проходят через баланс кредитной организации и недоступны для анализа в привычных для этого системах.
Это существенный момент, с которым не приходилось сталкиваться банкам в подобном масштабе, даже несмотря на относительно недавнюю экспансию Системы быстрых платежей (СБП) на платёжный рынок. Но в случае с цифровым рублём, в отличие от СБП, отражения операций в балансе не будет даже по факту их исполнения, то есть нет возможности провести даже постконтроль.
В банковских проводках можно увидеть только операции по покупке и продаже цифровых рублей, но не операции по их переводам между счетами. Это означает, что весь инструментарий, имеющийся на стороне банка и реализованный на базе Автоматизированной банковской системы (АБС) для анализа операций, не может помочь контролировать операции с цифровым рублём работающими в банке системами без необходимости существенных доработок.
Второй момент — требования к наличию широкого перечня процедур онлайн-контроля, которые до сих пор внедрялись во многих организациях лишь частично. Теперь же они должны применяться в операциях с платформой цифрового рубля повсеместно — от обычных переводов до создания и редактирования смарт-контрактов. Кроме того, контроль предполагается как в части выявления операций без добровольного согласия клиента, так и в целях соблюдения требований законодательства по противодействию отмыванию (легализации) доходов, полученных преступным путём, и финансирования терроризма и экстремистской деятельности.
Контроль должен осуществляться и в офлайн-режиме, то есть после исполнения операции. Причём такой постконтроль проводится не только банком, через который была инициирована операция, но и всеми прочими финансовыми посредниками, обслуживающими второго участника операции.
Хорошей новостью является то, что платформа цифрового рубля для обеспечения полноты и корректности проверок по требованиям Федерального закона № 115-ФЗ предоставляет финансовому посреднику расширенный состав данных, включающий ИНН, наименование и другую информацию. Это позволяет осуществлять проверки на должном уровне и устанавливать связи между проведённой ранее аналитикой, внешними доступными источниками информации и вновь поступающими на мониторинг операциями с цифровым рублём.
Как уже отмечалось, операции на платформе цифрового рубля зачастую не связаны с АБС и требуют отдельных инструментов для контроля. Но как раз общепринятые атрибуты, а также тот факт, что к платформе цифрового рубля могут подключаться исключительно клиенты банка, даёт возможность использовать связи по этим атрибутам (например, ИНН, номера телефонов и т. д.) для нахождения информации во внутренних и внешних источниках. Начиная от аналитики, проводимой Anti-Money Laundering (AML) и антифрод-системами по транзакциям/контрагентам/клиентам, и заканчивая дополнительными источниками, такими как платформа «Знай своего клиента» (ЗСК) Банка России, база ЕГРЮЛ и прочее. Это большое подспорье, особенно когда речь заходит о новых каналах обслуживания, коим и является платформа цифрового рубля.
Банк России проводит собственный анализ операций, например, в рамках антифрод-контроля передаёт не только вердикт о возможности проведения операции, но и статус с точки зрения наличия признаков мошенничества.
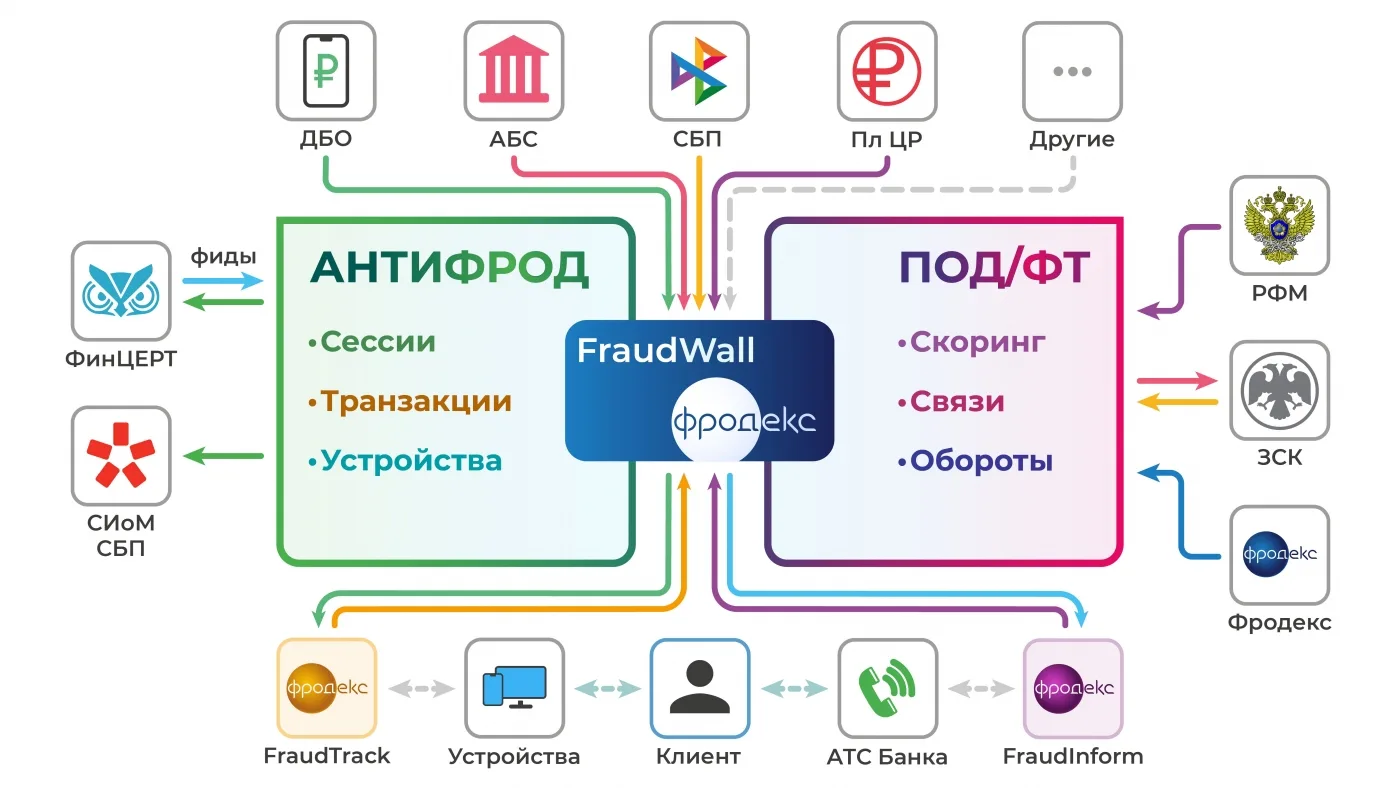
Так, зная обо всех аспектах транзакционного поведения клиента и сессионных данных, а также оперируя общими открытыми и служебными источниками, финансовый посредник может использовать результаты анализа, проводимого Банком России на всём объёме операций платформы цифрового рубля для дополнительного снижения рисков мошенничества (рис. 1).
Дорожная карта развития цифрового рубля даёт основания полагать, что список типов доступных операций и её функционал будет расширяться. Следствием этого станет и распространение инструментов контроля на новые типы операций и самоисполняемых сделок.
При этом, поскольку разработка технологической платформы напрямую зависит от Центрального банка, то он, как субъект федеральных законов в сфере обеспечения экономической безопасности, заинтересован в своевременном появлении механизмов такого контроля. А это значит, что, несмотря на частые изменения, всё же есть возможность успевать за ними, оперативно внедряя новые инструменты мониторинга.
Кроме того, если взглянуть на это с другой стороны, появление платформы цифрового рубля способно в том числе стать драйвером для развития механизмов оперативного обмена информацией и ещё большего смещения от реактивного к проактивному подходу в снижении вероятности совершения экономических преступлений.
В своё время появившиеся автоматизированная система обработки инцидентов (АСОИ) ФинЦЕРТ Банка России, платформа ЗСК Банка России, Система информирования о мошенничестве Национальной системы платёжных карт (НСПК) стали реальностью также ввиду роста объёма операций и появлению новых каналов обслуживания и необходимости бороться с рисками мошенничества и легализации и отмыванию доходов.
Отдельно хотелось бы отметить, что ограниченное количество вендоров и интеграторов, занятых в реализации проектов с цифровым рублём, а также сроки поставки серверного оборудования и сами обозначенные сроки запуска платформы цифрового рубля говорят о необходимости проработки подключения к платформе с запасом по времени.
Реклама. ООО «ФРОДЕКС», ИНН: 0274158790, Erid: 2VfnxxZQ2p1